1823年,刚刚摆脱西班牙殖民统治的墨西哥政府急需资金。当时墨西哥国内没有成熟的资本市场,因此她转而到英国伦敦发行债券。名义上,这是一笔面值320万英镑、期限30年的贷款。但在发行机构层层扣减后,真正进入墨西哥政府账户的只有约118万英镑。
为什么少了那么多?原因在于,债券的承销商Goldschmidt & Co.按面值的50%承销这笔债券,相当于向墨西哥政府提供160万英镑。扣除包括佣金、前两年利息和其它费用共约42万英镑后,墨西哥政府实际收到近118万英镑。与此同时,Goldschmidt以面值58%的价格将债券卖给投资者,收到认购款约185.6万英镑。相对于160万英镑的承销价,Goldschmidt入袋价差25.6万英镑。总体而言,券商Goldschmidt从这笔交易的价差及相关佣金安排中获得近30万英镑,而墨西哥政府则背上了价值320万英镑的30年贷款。
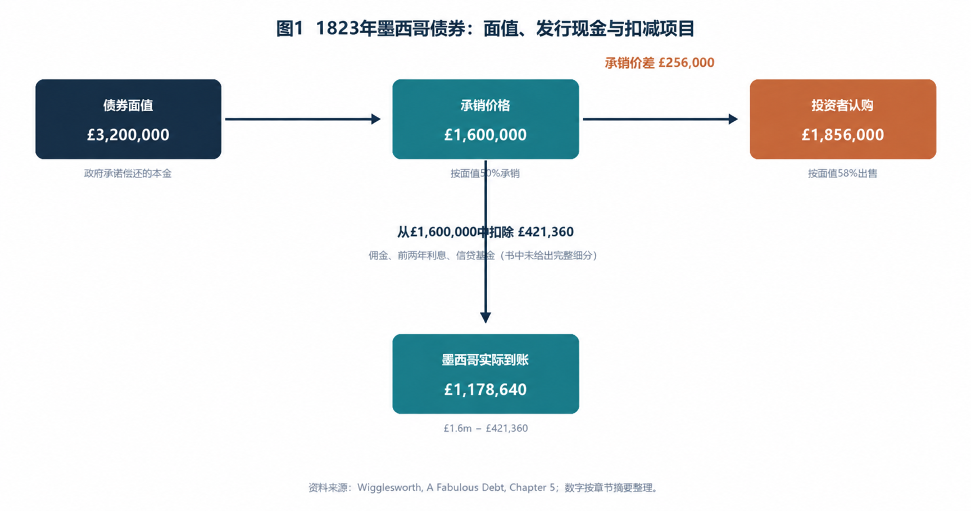
这个案例提醒我们,金融产品不像一双标价清楚的鞋子。它的回报、费用和资金流向,往往分散在不同的条款和安排里。投资者若不了解相关规则,也没有仔细读懂合同,就可能在不知不觉中承担高昂的费用,甚至让金融机构薅走了相当一部分收益。购买基金和理财产品也一样:不能只看宣传材料上最醒目的那个数字,而要弄清楚自己实际支付了什么,又能得到什么。
两百年后,金融市场变了,但投资者争取成本优势的道理没有变。被称为“债券之王”的比尔•格罗斯在掌管PIMCO时,团队注意到,新债发行时,价格往往比市场上已有的同类债券略低。这个折让能让买家多获得一点收益,被称为“新券发行让利”。单只债券的差价不大,但PIMCO每年买入大量新债,积少成多,值得认真争取。理解了其中的奥秘后,PIMCO不再和银行客客气气地打交道。发行新债时,团队会要求银行多分一些债券。如果银行不答应,交易员就发信息、打电话施压,甚至威胁以后不买这家银行承销的债券。随着PIMCO的规模越来越大,银行也不敢轻视这种威胁。结果,这种议价能力不仅帮PIMCO争取到更多新债,也让它在日常交易中拿到更好的报价。格罗斯后来回忆,团队对成本控制尤其严格,哪怕一分钱的价差也要争取。
越是专业的投资者,越清楚哪些事情难以预测,哪些事情可以控制。市场回报难以保证,投资成本却可以提前看清,也可以认真比较。因此,他们不会因为某项成本看起来很小,就不去争取。
普通投资者则常把更多注意力放在基金过去涨了多少,却较少细看自己为此付出了什么。100万元亏损10%,少掉的10万元很容易看见。但每年支付1万元费用,却容易被忽略。然而过去的业绩已经发生,费用却还会年年扣下去。费用高不代表一定不值得,关键是它换来的服务能否持续创造价值,在扣除费用后仍对投资者有用。
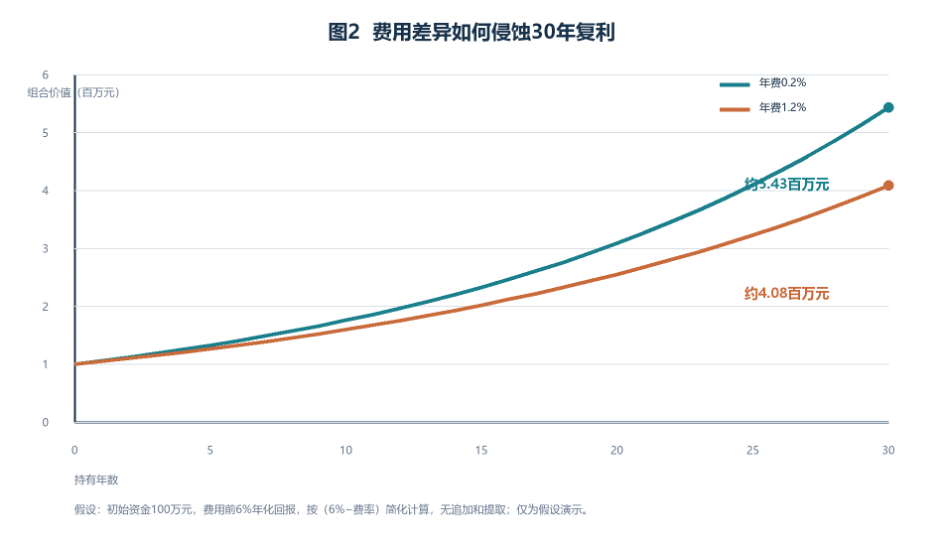
如果把投资时间拉长,复利的作用会把细小的费用差距逐年放大。假设两位投资者各投入100万元,投资组合每年费用前回报都是6%。一人每年支付0.2%的费用,另一人支付1.2%。30年后,前者约有543万元,后者约有408万元,相差约135万元。看似不起眼的1%的费用差别,在经过30年的积累后,造成的回报差距是很惊人的。
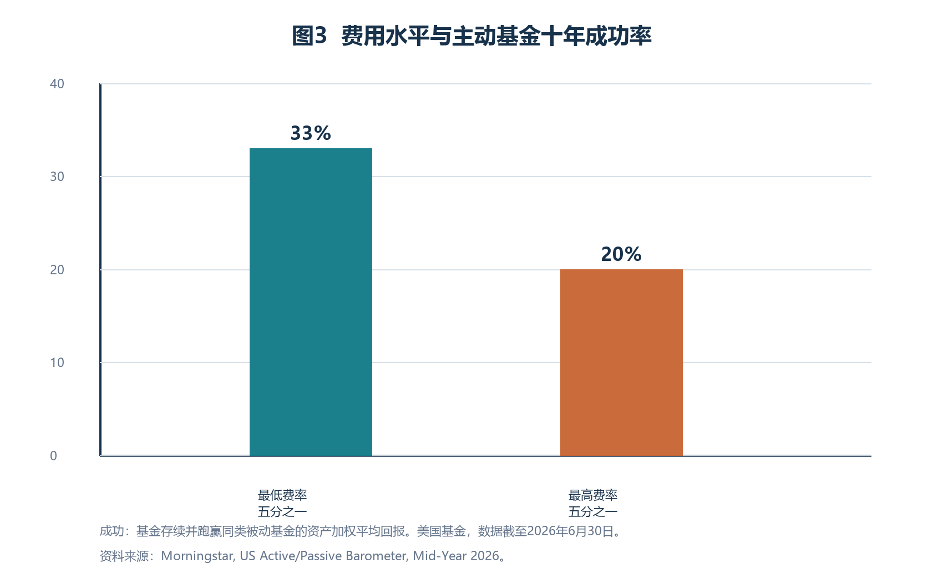
成本的影响还不止于这笔复利账。Morningstar的研究显示,截至2026年6月,在它统计的美国主动基金中,费用最低的五分之一,有33%在十年间存续下来,并跑赢同类别被动基金的平均回报。而费用最高的五分之一,这一比例仅为20%。这个统计显示,费用越高,主动基金在扣除费用后跑赢同类被动基金的可能性往往越低,也就越难为投资者创造超额回报。
另一项SPIVA统计研究显示,2025年有79%的美国大型股主动基金跑输标普500。如果把投资时间拉长到10年以上,则有高达90%的主动基金跑输基准指数。
两份报告虽然考察的时期和比较方法不同,却都说明了一点:对于普通投资者来说,想找到能长期跑赢基准、为投资者创造超额回报的主动基金并不容易,像在沙里淘金。这不代表每只高费基金都会表现不佳,但如果投资者只看过去的业绩、不留意费用,就可能为较高的成本付费,却没有得到相应的回报。
在购买任何一个基金或者理财产品前,投资者可以先问自己三个问题:我总共要付多少费用?这些费用具体换来了什么,能否从扣费后的表现或实际服务中看出来?有没有更便宜、但同样适合我的选择?
比较费用时,要先确认比较的是不是同类产品,它们的投资目标、风险水平和服务内容是否相近。不能只为了省钱,就选择自己不了解或不适合的产品。如果理财顾问或主动管理确实提供了有价值的服务,支付相应费用也合理。但投资者还是要先想清楚自己的投资目标和风险承受能力,再判断服务是否值得付费,最后比较同类产品的总成本,选出最优选项。
从墨西哥债券发行中被层层扣除的款项,到格罗斯为新券配额和交易价格寸步不让,两个故事说的都是同一件事:账面上的回报,不等于最终拿到手的结果。市场涨跌难以预料,费用和交易条件却值得逐项看清、认真比较。普通投资者未必能像PIMCO那样与交易商谈判,但可以读懂合同、核算成本,并追问每一笔费用究竟换来了什么。投资要看收益,也要算成本。只有把两本账都算明白,才知道自己真正赚到了多少。
参考资料
Robin Wigglesworth, A Fabulous Debt (2026)
Morningstar, US Active/Passive Barometer, Mid-Year 2026
S&P Dow Jones Indices, SPIVA U.S. Year-End 2025
(作者是新加坡Woodsford Capital Management Pte Ltd的CEO。本文仅代表作者观点。责任编辑邮箱:tao.feng@ftchinese.com)