2021年12月下旬,正是圣诞节假期氛围浓厚之时。美国BridgeBio Pharma创始人兼首席执行官Neil Kumar却和团队留在办公室里,焦急地等待一组临床数据。
公司最受市场关注的候选药物acoramidis,三期临床试验的12个月分析结果未能达到统计学显著性。消息公布后,BridgeBio股价在一个交易日内从40.62美元跌至11.38美元。此前被视为“组合型创新药平台”的公司,不得不直面市场的无情:如果这项核心资产失去价值,公司是否还能继续运转?
临床试验尚未结束。30个月终点仍在盲态随访,团队还要等待约18个月,才能知道这款药是否真正有效。但资本市场不会等到那一天。当市场已经作出判决、科学答案却尚未揭晓时,一家创新药公司靠什么活下来?
挑战“死亡之谷”
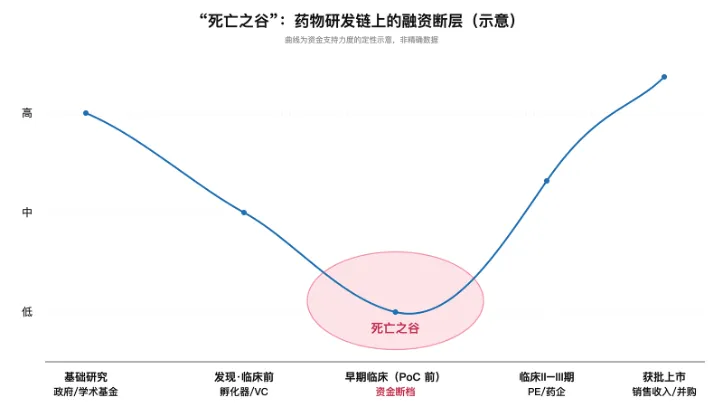
生物医药行业的一大困境,是大量前沿发现最终无法成药。一款候选药物从实验室的机制研究,到临床验证安全性与有效性,再到监管审批与规模化生产,每一步都漫长、昂贵且充满不确定性。基础研究可以寻求政府和学术基金支持,临床后期及走向商业化阶段可能有大型药企与私募股权基金(PE)愿意注资,而中间那段从发现走向概念验证的阶段,往往最难获得持续资金支持。科学发现与临床治疗之间,由此形成一道“死亡之谷”。
图表1:药物研发过程中的“死亡之谷”示意图
制图:长江商学院案例研究部
MIT金融学教授Andrew Lo关注到这个问题。他通过研究指出,金融学中的组合理论或许可以提供另一种思路:将一组彼此关联性较低的新药研发项目放入同一平台,降低整体风险,从而吸引风险投资之外、期限更长的资金进入药物研发。
Neil Kumar是把这一想法带入产业的人。2015年,他与Lo等人共同创立BridgeBio。公司在全球范围内寻找值得开发的生物学资产,再为它们配置科学、临床、运营和资本,以寻求让更多创新药走到患者的面前。
在多番权衡后,公司决定以罕见病作为重点突破方向。超过80%的罕见病具有遗传病因,其疾病机制和靶点假设更为清晰,而在所有已知遗传病中,只有约5%拥有获批疗法 。
大量尚无有效疗法的遗传病,为公司提供了充足的候选项目。罕见病项目的患者需求迫切、临床试验规模相对较小、监管激励较多,美国市场存在较高的定价空间,这一系列因素使得创业企业也有机会完成关键验证,并在药物获批后获得较为可预期的回报。
但这不意味着罕见病天然风险更低。患者人数本就有限,许多人又未能得到及时、准确的诊断,即使药物成功上市,医保和商业保险的覆盖范围也会影响究竟有多少患者能够接受治疗。
项目筛选两大原则
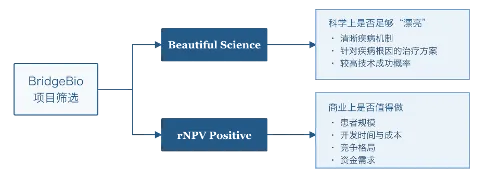
BridgeBio给项目选择定下了两条基本原则:“Beautiful Science”(美丽的科学)与“rNPV Positive”(风险调整净现值为正)。
候选项目要有清晰的人类遗传学线索,疾病机制能够被验证;治疗方案还要指向疾病的根本原因,而不只是缓解症状。只有跨过这两道门槛,团队才考虑资金需求和融资结构。金融工具无法挽救科学根基薄弱的药物。它能做的,是让有价值的项目不至于因为一次市场波动而中断。
科学验证伴随着对风险调整净现值的衡量。一项疾病再罕见,也不能只凭“无药可用”获得立项。团队不仅估算患者人数和潜在销售额,还把技术成功概率、开发时间、投入资本回报率、增长率和加权平均资本成本等纳入考虑。罕见病药物的监管红利也在BridgeBio的经济测算之内。
图表2:BridgeBio的项目筛选框架
资料来源:BridgeBio 2025年年报
制图:长江商学院案例研究部
把不确定性装进组织和资本结构
选中项目只是开始。为保证组织的灵活性和协作性,公司采用hub-and-spoke(中心—辐条)模式推进研发。中心平台(hub)主要负责投资组合管理与资本配置、商业化与市场准入,并保留精简的综合管理职能;项目的具体研发决策,则尽可能交给各自的spoke团队。
BridgeBio将这种安排称为“最小可行团队”。早期团队不必一开始就具备一家完整制药公司的所有职能,而是优先保留最关键的科学、开发和运营能力。项目需要扩大时再补充资源;项目停止时,经验、人员和平台能力也可以转向其他资产。
资本结构同样围绕“时间”设计。对单一资产生物科技公司来说,下一次临床读出往往决定融资窗口是否打开。BridgeBio希望通过多个低相关项目和多元融资来源,减少公司命运被单一节点所决定。
公司早期以股权融资为主,多元化的管线帮助它较早吸引到通常偏好中后期资产的资本。A轮至C轮融资期间已有私募股权机构参与。上市前,BridgeBio又与Hercules Capital合作安排信贷。2019年6月,BridgeBio成功IPO,募集了4.01亿美元,并夺得当年度“最大生物科技IPO”桂冠。2020年和2021年,在利率较低、估值较高的阶段,BridgeBio分别发行5.5亿美元七年期可转债和近7.5亿美元八年期可转债,为后续临床开发预先储备资金。
随着项目从早期研发推进到临床和商业化,BridgeBio在多种融资工具之间权衡取舍——母公司股权、可转债、担保债务、资产融资 、区域授权、版税融资 等。产品上市后,公司又用期限更长、成本更低的可转债置换部分高息担保债务。Hub-and-spoke结构还留下了母公司之外的融资入口:子公司可以独立引入资本,Eidos便是在2018年单独上市的 。
2021年至2025年,BridgeBio年度研发费用始终处于约4亿至5.1亿美元区间,五年累计研发投入约22.7亿美元。组合模式和融资多元化为研发投入提供了保障,同时降低了单项失败迫使企业出局的风险。
至此,BridgeBio已经搭起了一个系统:借助人类遗传学证据降低靶点选择风险,用最小可行团队控制试错成本,再用项目组合和长期资本争取时间。这套机制在2021年12月迎来了第一次真正的考验。
市场只看见一项资产
Acoramidis这款药用于治疗转甲状腺素蛋白淀粉样变性心肌病。患者体内的转甲状腺素蛋白不稳定,异常蛋白会在心脏沉积,逐渐削弱心脏功能。Acoramidis试图稳定这种蛋白,从疾病过程的上游减少损害。
临床试验纳入632名患者。12个月时,研究人员观察患者步行能力的变化;30个月时,则综合比较死亡、心血管住院和其他临床结局。前者试图较早捕捉患者运动能力的变化,后者需要更长时间观察疾病进程。
12个月结果不尽如人意。BridgeBio内部的判断是,这并不等于药物机制已经被否定。ATTR-CM进展缓慢,患者的既有治疗背景和安慰剂组的表现,都可能削弱短期终点的辨识度。真正决定试验价值的30个月终点仍在继续。
市场没有给BridgeBio解释的时间。股价的大幅下跌不仅压缩了公司的市值,也提高了后续融资难度。到2021年末,BridgeBio同时拥有多个需要继续投入的项目,研发费用仍处于高位,债务市场又因公司既有杠杆和整个生物科技板块转冷而迅速收紧。
这次经历改变了Kumar对资本市场的理解。进入生物科技行业之前,他曾相信有效市场假说。BridgeBio的股价起伏让他意识到,市场远非教科书说得那么有效。在重大临床读出失利时,公司可以解释组合、概率和长期价值,市场却更容易接受一个简单叙事:acoramidis失败了。Kumar后来把这条教训概括为:你无法跟市场对着干。
保护的不是某一个项目
临床受挫后,BridgeBio启动了危机应对预案。2022年,公司在一个季度内裁减约30%的员工,整合业务,并重新审视研发管线。
Acoramidis本身首先经历了数月评估。团队重新审视试验设计、生物标志物和长期终点,判断30个月结果是否仍有合理概率支持药物价值。
其他项目同样按统一标准接受检验。以原发性高草酸尿症I型项目为例,项目团队认为小分子药物的科学表现良好,而其目标患者规模约为1000人。危机前,在约13%的资本成本下,项目净现值约为1亿美元;危机后,资本成本升至21%,项目价值被明显压缩,最终被终止。
这类决定看似与“患者优先”的理念相冲突。然而在资源骤然收紧时,患者优先不等于保留所有项目。继续投入一个资本回报已无法支撑的项目,可能会挤占其他更有机会到达患者的项目。
在等待30个月结果期间,管理层最想保护的不单是某一个项目,而是“项目组合的选择过程”。Kumar把BridgeBio描述为“一群人和一套流程”。这套流程的价值,在于构建组合、适时砍掉项目、加倍投入高价值领域,并持续推进药物开发。
重组也是一次组织管理。公司为关键员工提供特别股权激励,增加全员会议和患者交流频率。留下来的团队成员不得不跨出原有专业边界,承担更多开发与运营工作。公司那时的口号是“用更少做更多”。这个过程塑造了一批更有韧性、更懂全局的领导者,也让“最小可行团队”从组织设计变成了一种被危机检验过的能力。
为等待答案争取时间
危机中的融资安排,为后续发展争取了时间。2022年,BridgeBio以1.1亿美元出售NULIBRY获批附带得到的优先审评券;区域授权和业务合作带来部分收入,同时也让合作伙伴承担一定的后续投入。此前锁定的长期可转债和定期贷款,则为公司留下了缓冲。
组合模式在这时发挥了关键作用:获批产品带来的优先审评券可以出售;区域权益可以授权;子公司或具体资产可以单独融资;已经在低利率阶段锁定的长期资金,也可以覆盖下一次临床读出之前的空档。