AI的尽头不是大模型,而是电厂,电厂的瓶颈之于马斯克正是一个叶片。10月20日,SpaceX第三季度财报电话会上,马斯克谈到了一个与火箭升空相距甚远的零件:燃气轮机叶片。
这家公司的火箭发动机工程师,正被调去攻克发电设备中最难制造的金属部件之一。马斯克认为,凭借SpaceX的精密铸造能力,数据中心配套燃机的交付可提前12至18个月。但这只是管理层对未来产能的判断,并非已经验证的交付纪录。
本专栏关注AI产业链中的瓶颈,SpaceX要攻克的电厂瓶颈正是叶片,它也指出了AI产业的变化:竞争优势未必来自更强的模型,也可能来自更早通电的机房。
一片叶片,为何突然如此重要
在过去几年的人工智能投资叙事中,稀缺品依次是算法人才、先进GPU和高带宽存储器。如今,拥有芯片却无法给芯片供电,正在成为另一种昂贵的闲置。
来自模型开发一侧的描述,恰好也借用了火箭。一位已上市大模型公司创始人在笔者参加的交流中,把超大模型训练称为“制造火箭的工程”:单个环节的微小数值误差,放到庞大的计算系统中就可能引发崩溃。他讨论的是训练系统,并非燃气电站;两者却同样说明,AI越来越依赖复杂工程各环节的协同。
燃气轮机因此重回硅谷视野。在具备条件的地区,自备电源可能缩短等待电网扩容的时间;但天然气发电仍需要设备交付、燃料、排放许可与维护,绝非放置一台机器就能绕过全部限制。
更棘手的是供应链。GE Vernova、西门子能源和三菱重工旗下的三菱动力主导大型燃机市场;高温部件的铸造又集中在少数专业供应商手中。电力行业研究机构的分析显示,新的大型燃机订单往往要等待多年才能投运。真正制约交付的,可能是一组耐高温叶片,而非发电站的土建主体。
SpaceX并非首次提出该计划。8月底,《The Information》根据招聘信息等线索披露,公司正在得克萨斯州巴斯特罗普筹建燃机叶片及导向叶片铸造产能。马斯克随后回应,并在此次电话会提出2027年新增约10吉瓦供电及冷却能力的目标。这并不等于已经建成10吉瓦可收费算力。
然而,火箭涡轮泵与需要长期连续运行的工业燃机,工况和寿命要求不同。会铸造高温合金叶片,不等于掌握工业燃机整机设计,更不等于降低长期发电成本。SpaceX能否建立优势,还需要交付、良品率和实际运行数据证明。
这位创始人在谈到模型工程时强调:“在训练超大模型时,稳定比任何事物都重要,只有稳定才能做好。”对SpaceX的商业命题而言,叶片只是开端:电力、芯片、软件和训练系统必须同时可靠,才能把提前交付转化为收入。
财报里的另一面:盈利增长与现金消耗
这家公司已不能只按照火箭企业估值。SpaceX于6月完成上市,第三季度营收145.75亿美元,同比增长约161%,净利润44.04亿美元。超级智能(SI)业务收入75.60亿美元,超过星链所属的连接业务52.48亿美元。但SI收入包括云基础设施及其他软件、广告收入,不能全部等同于AI Token收入。SI当季营业利润仅4.31亿美元,而连接业务为23.67亿美元;收入反超,尚非利润质量反超。
真正需要与利润表放在一起看的,是现金流量表。
按照公司第三季度与上半年的SEC申报文件计算,7月至9月经营活动产生现金约96.31亿美元,购买固定资产等资本开支约195.93亿美元,两者相减,自由现金流为负99.62亿美元。换言之,季度盈利与现金扩张之间存在显著落差。此前不少AI公司强调经调整EBITDA,但它不能替代经营现金流,更不能支付一台台已经下单的GPU。
谈及成本,这位创始人还举了一个对比:在小模型阶段,程序低效也许只是将一小时的任务拖至一天;在大模型阶段,如果程序效率相差十倍,原定数月的训练周期可能拖到近两年,成为“毫无意义的研究”。这说明软件效率不仅决定计算速度,也决定昂贵GPU资产是否能及时产生回报。
试错还会吞噬看不见的预算。讲解学习率调度时,这位创始人提醒:“如果每次都去做实验,那么成本会更高。”大模型不可能为每一种参数组合完整重训,团队必须决定哪些试验值得动用大集群。对基础设施投资者而言,这意味着客户购买的不只是GPU时长,还有在成本约束下反复寻找有效算法的机会。
截至9月底,SpaceX持有现金及短期证券约898.55亿美元,扣除账面债务及融资租赁负债后,净现金仍超过500亿美元。这提供了缓冲,却不是无限的支票。公司给出的第四季度资本开支指引高达350亿至400亿美元,远高于第三季度经营现金流。
不过,按季度支出简单外推,断言某一天资金枯竭,同样容易误导。建设进度、回款和融资渠道均在变化。10月25日,马斯克表示SpaceX已完成一笔400亿美元、用于采购英伟达GPU的债务融资;路透社报道了这一说法,具体条款仍待核实。SpaceX面临的是持续滚动的资本配置选择,而非固定的现金截止日。
马斯克赌的是算力价格,还是供给弹性
财报电话会的另一段话,值得与叶片计划放在一起读。马斯克称,SpaceX倾向于采用接近现货价格的短期算力租赁,认为每瓦电力所产生的有用智能价值将上升。背后是一项鲜明的押注:软件能力进步快于计算资源供给扩张,稀缺的算力将长期掌握定价权。
但定价策略与已签合同并非一回事。SpaceX的10-Q指出,2026年部分云服务安排向客户提供预留算力,并以固定月费计价。公司另披露约629.59亿美元在手合同额、175.20亿美元递延收入;后者主要来自航天及连接业务,不能解释为AI客户抢机位的定金。
比“现货与长约是否矛盾”更重要的问题,是合同到期以后由谁承受重定价风险。短约允许供应商在紧张行情中提高报价,也意味着新设备增加、模型推理效率改善时,价格下降会更快传导至收入。摩根大通2026年初的研究曾记录,部分H100租赁价格在此前一年下降约两成。个别时期的反弹当然可能发生,但算力价格永远上涨,不应成为资本开支决策的默认前提。
他还提出一个反问:“2万亿一定比1万亿好吗?”回答是“不一定”。这里的“万亿”指模型参数规模。模型架构、训练方法与数值精度不同,规模更大不必然带来更高的有效智能产出。这构成马斯克现货定价假说的一项反面变量:客户可能扩大使用量,也可能学会用更少算力完成任务。
而供给弹性不只来自新增电站。这位创始人在讲解FlashAttention等优化时说,核心思路之一是“将几次访存读写转变为一次访存读写”,以此提高速度。实际效果因模型和硬件而异,但同样的芯片和电力如果能完成更多计算,算力租赁的供需格局就可能变化。
混合专家模型(MoE)也有类似的取舍。这位创始人指出,扩大每次激活的参数,“训练量和计算量都非常大”,但“更稳定,效果可能更好”。另一条路线则压缩每次激活的计算量。模型公司追求的是性能、稳定性与计算成本的平衡,而非不计代价地消耗更多电力。
数值精度同样会改变这个平衡。他在课程中指出,更高的计算精度可能显著增加计算量,使用低精度虽能节省开销,却可能带来训练不稳定。算法进步可能压低单次任务的算力需求,但这种节省并非没有技术代价,也不能据此断定总需求一定下降。
客户集中度同样值得关注。SpaceX披露,第三季度一名未具名SI客户贡献合并营收的34.5%。对持续扩建的算力供应商来说,大客户的交付要求、议价权和现金回收可能共同决定经营弹性。客户是谁、合同多久、有没有最低采购承诺,都比猜测管理层动机更值得调查。
提前一年通电,究竟值多少钱
SpaceX想通过内部制造压缩交付时间,真正争夺的可能是一种新的资产:通电时间。
如果算力需求持续超过供应,一座提前一年投产的数据中心,就多出一年的销售机会,也能更早消化昂贵芯片的折旧。在这种情境中,即使自制零件的单位成本偏高,缩短停机等待也可能创造经济收益。反过来,如果GPU租金下跌、客户削减预算,或者自备燃机的运行效率和维修成本不及预期,那么同一套垂直整合体系会把供应链风险留在公司内部。
这意味着,不能把“提前12到18个月”直接折算为确定利润。应比较完整生命周期内的现金流:提前投产的收益能否覆盖额外铸造投入、折旧、燃料、维护、环保合规及融资成本。叶片生产更快,不等于电站同步提前;电站通电,也不等于服务器立即稳定运行。
上述大模型创始人对国产芯片的观察,则展示了另一组物理约束。他表示,国产芯片“仍然可以使用”,但挑战涉及“内存”“带宽”和“精度”。即使电力率先到位,芯片、存储和软件系统未必同步成熟;最终创造收入的,仍是能够稳定运行并被客户实际使用的有效算力。
SpaceX提供的启示也不是其他公司应当仿效造叶片。只有当外部采购确为瓶颈、内部工程能力能够迁移,而且节省的等待成本高于自制成本,垂直整合才有意义。对供应商而言,铸造良率、燃机交付周期、变压器与冷却设备供应,都可能成为重新定价的依据。
因此,判断SpaceX的这次跨界是否成功,下一步需要看的不是马斯克X发言,而是叶片产线是否交付、单位电力成本是否下降、实际通电的算力是否增加,以及经营现金流能否跟上资本开支。
AI时代最反直觉的商业事实也许是:算法持续压缩生产智能的成本,但让智能稳定运行的基础设施,正在变得更加沉重。马斯克押注制造能力能够买到时间。资本市场最终要问的,则是这段时间能否以足够高的现金回报出售。
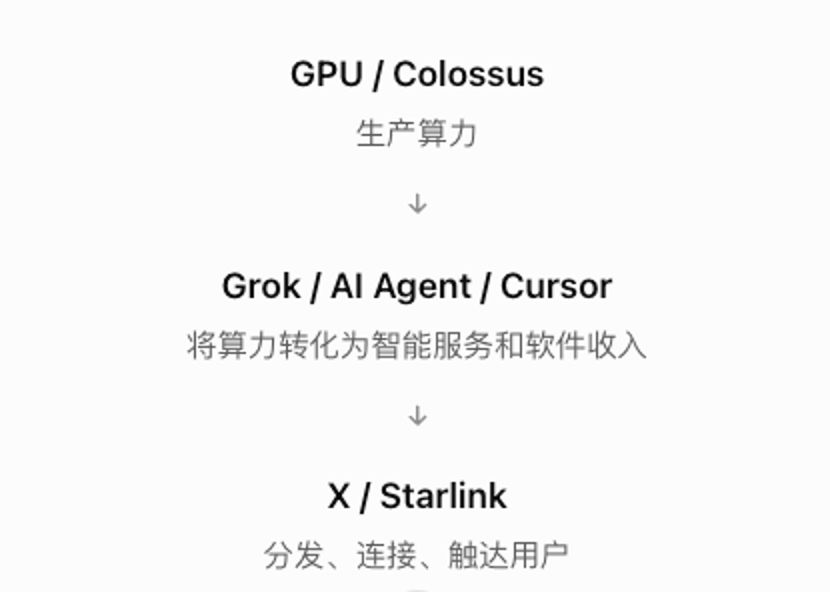
(图1,SpaceX的产品结构图,硅谷远眺Coremi绘制)
(作者为硅谷远眺Coremi创始人,联系邮箱yuanlu007@pku.org.cn;利益披露,作者公司持有谷歌、美光在内的科技股Coremi指数组合。本文仅代表作者观点。责任编辑邮箱:tao.feng@ftchinese.com)