第三,别以为美国穷人在“挥霍”,没收入还花那么多钱。事实上,20%最低收入人群的收入和基本消费都明显低于中产,而食品、住房等基本消费占收入的比例却远高于中产。譬如2023年,其食品消费只有中产的58.7%,而其收入只有中产的24.3%,因而尽管其食品消费绝对值比中产少得多,其占收入的比例却高达收入的32.6%(中产只占12.9%)。
总体上,中产的基本开支是人均$50,404÷2.5=$20,162,最低20%收入人群则是人均$28,404÷1.6=$17,753,相当于中产人均开支的88%。这个数字也表明,美国穷人虽然人均基本消费低于中产,但也没有低太多。虽然他们的现金收入很低,但美国福利制度提高了他们的有效消费能力,使他们能够维持高于其市场收入所能支持的生活水平,过上了相当体面的生活。
最后,这还不算没有计入劳动统计局“收入”当中的“非现金福利”,包括医疗补助(Medicaid)、联邦医疗保险(Medicare)中的政府支付部分、美国农业部为低收入产妇等提供的“妇女、婴儿与儿童”(WIC)补贴、学校免费午餐、公共住房、住房补贴、能源补贴等。非现金福利对于改善美国低收入人群的生活意义重大,不仅填补了这个人群可支配收入和总消费之间的缺口,也显著降低了美国社会的贫困率。
收入最低20%人群的总消费也基本上对应美国的“联邦贫困线”——尽管美国政府部门对“贫困线”的定义其实不止一种。预算管理办公室(OMB)规定的计算标准比较简单,美国人口普查局(Census Bureau)据此给出的“官方贫困基准”(OPM)相对更低。它按消费者单元的税前收入,计入工资、社会保险、失业保险、养老金、公共救济、补充营养收入等项目,但不计入食品券、医疗补助、公共住房或住房补贴等。2023年,如果税前收入低于$30,900,即为贫困户。以此计算,当年美国贫困人口3680万,占人口11.1%。历年来,美国贫困率不断下降。2010年为15.1%,2020年即降为11.5%,2024年进一步降到10.6%。
人口普查局的“补充贫困标准”(Supplemental Poverty Measure)则更为复杂精细。它根据家庭规模、住房状态、地区住房成本变化,设计了不同的贫困线。计算标准以中位消费者单元在食品、衣服、住房、公共事业、电话和互联网(FCSUti)上的消费支出为基础,乘以1.2以覆盖其他基本需要,再乘以0.83(后改为0.82)的折扣。这样算下来,2023年对于两个成人、两个儿童的四口之家,无按揭的全国平均基准线为$30,870,有按揭的为$36,915,租房的为$37,482。如果算入了现金收入、社会保险、退休金、公共救济、食品券、补充营养收入之后,总额不到基准线的即为贫困人口。
2023年,美国贫困人口按“补充贫困标准”本来为7780万,加入非现金福利后有660万人脱贫,再加社会保险则又有约2,800万人脱贫,剩下不到五千万贫困人口。再加食品券、低收入产妇补助、学校免费午餐、住房与能源补贴及税收减免,最后还剩4280万贫困人口,占总人口的12.9%。各种政府福利加起来,直接让3500万人口脱贫。
三、美国福利和医保开支
学校午餐可以有,但天下毕竟没有“免费午餐”。“羊毛出在羊身上”,免费午餐也是纳税人出的钱。下图显示,1950年至今的3/4个世纪中,美国政府对社会福利的投入连年增长。1950-60年代,政府福利支出的GDP占比不到5%;1970年代中期之后达到10%,2010年之后,达到15%。2020-21年间,甚至高达20%。那显然是因为新冠疫情的缘故,政府该多花钱的时候就得花。即便如此,美国政府在社会福利上的开支占比仍显著低于德国等欧洲国家,甚至不如阿根廷。
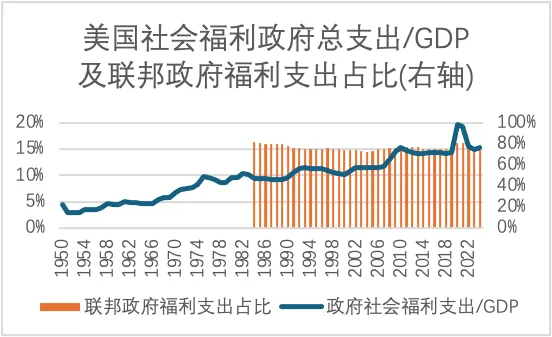 图3:美国政府福利总开支占GDP之比,以及联邦政府福利开支占比。
根据不同计算口径,阿根廷2023年社会福利开支占GDP比例高达28.2%;扣除教育、文化、科技开支(占比约20%),可比较的福利开支大概占GDP的22-23%。米莱上台后,2024年社会福利开支被砍到GDP的24.7%,其中养老金和能源补贴砍了0.6%,社会救助砍了0.5%,可比较的福利开支维持在20%以下。2025年,养老金维持不变,社会救助又砍了0.4%,但可比较的福利开支仍然高于美国。如果再去掉住房和城市规划、饮用水和下水道等城市服务项目,阿根廷的总体福利水平或和美国大致相当。
“阿根廷为谁哭泣”一文提到,德国政府的社会保障开支约占GDP的30%上下,表面看是美国的2倍。两国差距的主要原因是德国的社会保障国家化程度很高,而美国则相当一部分由私人承担。德国的社会保障体系中占比最大的是社会保险制度,包括法定养老保险、法定医疗保险、长期护理保险、失业保险、工伤保险等种类。德国的法定养老保险覆盖非常广泛,通过强制缴费形成较高的公共养老金支出。相比之下,美国的社会保险覆盖也相当广泛,但很多退休收入来自私人养老金,而非法定强制缴纳。
两国的医疗保险体系很能说明问题。美国人均医疗支出超过14,880美元,大约是德国的1.5倍。美国的医疗开支占GDP比例也要比德国整整高5个百分点。2023年,美国医疗总开支为GDP的17.2%,而德国只有12.3%,但两国医疗的公共开支占比却相差无几。这说明美国医疗开支的相当一部分是由私人保险或个人支付承担的,而其总体费用比德国更高。
原因并不难找。德国实行强制医保,约90%的人参加法定公共医保;高收入者在达到一定收入门槛后,可以选择私人保险,但这部分人比例不到10%。因此,德国医保的基本逻辑有点像是“大锅饭”:年轻、健康、高收入者缴费与老人、病人、低收入者共同承担医疗风险,实际上是一个很大的代际和阶层再分配机制。OECD数据显示,2021年,德国超过3/4的医疗支出都属于公共或强制性融资体系。2023年,德国政府及强制保险已经覆盖约 86%的全部医疗支出。
相比之下,2023年美国联邦和各州政府项目承担仅约28%的医疗支出,另有约55%通过“强制性保险”融资,而其中相当部分是私人保险。因此,美国医保更像“分灶吃饭”,保险的提供者和风险池更加分散和私人化。符合资格的低收入者可以参保Medicaid,65岁以上老人则可加入Medicare,就业者可以通过雇主得到医保,富人则可以买私人保险,没有资格或者负担不起的则可能没有保险。
并不奇怪的是,无医保群体高度集中在联邦贫困线以下的低收入人口。他们占了无医保者的80%。相比之下,收入超过联邦贫困线4倍的人群中,无医保率只有 4.5%。没有医保的人可能因为费用,推迟、放弃治疗或没有获得必要的药物。2024年,这类情况占无保险成年人的38.6%,比有医保的人群高一倍多。我本人在美国做学生的时候,也曾发生过一次。当时因为一度没有医保,没有去医院做心脏CT检查。等几个月后有了医保再做检查,症状早已过去。
2010年奥巴马当政时期,即以“可负担性”为原则通过了《平价医疗法》(Affordable Care Act)。这项重要的制度改革主要有以下几个方面。首先,私人保险公司此前可对患有癌症、糖尿病、心脏病等既往疾病的人拒保、排除相关治疗或收取极高保费。《平价医疗法》禁止了这种做法,私人保险不得再因既往疾病拒保或提高保费,从而使私人保险成为一个更广泛的风险共担机制。其次,《平价医疗法》把Medicaid的覆盖范围扩大到收入低于1.38倍联邦贫困线的成年人,但联邦最高法院2012年判决使之受制于州的选择参与。结果,蓝州基本上都选择参与了Medicaid的扩展,但部分红州没有参与、覆盖较弱,加剧了美国低收入人口保险覆盖不均。
最后也最重要的是,对于没有雇主保险的人,《平价医疗法》建立了医保交易平台,并根据收入对平台保费实行税收减免。这一措施得实质是通过政府补贴,让中低收入居民获得私人公司保险。疫情期间,拜登政府的《拯救美国计划》曾临时提高保费补贴,使更多低收入、中等收入甚至部分中高收入家庭获得保费补贴,但这项政策已于2025年到期。2026年,平台保费大幅上涨。
总之,《平价医疗法》在原有的低收入Medicaid、65岁以上老人Medicare和雇主保险的多轨体制之外,又增设了医保交易平台轨道,显著降低了美国的无医保人数。2010年前后,美国无医保率大约在 15%左右。2020年,约 1140万人加入了医保交易平台;2025年增至2430万人,翻了一倍多。疫情期间补贴扩张,美国无医保率降至历史最低水平。2026年,即使临时补贴结束,仍有约2310万人参加医保交易平台。
但即便如此,“奥巴马医保”距离德国式全民医保仍然很远。根据德国联邦统计局的人口调查,2023年约7.2万人没有医疗保险,占德国总人口不到0.1%。换言之,德国医保率高达99.9%,可以说是真正意义的“全民医保”。其逻辑是,但凡是德国居民或劳动者都有基本保障,都进入法定医疗保险或私人强制保险体系。美国模式则没有取代私人医疗保险,而是政府给私人保险市场加上规则、补贴和安全网。虽然《平价医疗法》显著降低了无医保率,2024年,美国65岁以下人口中仍有2670万人没有医保,占这部分人口的9.8%、总人口的7.9%,大致是德国的80倍。
平心而论,美国对医保的投入并不少。2024年,Medicaid支出已经达到约 9190亿美元,其中联邦政府承担约65%,州政府35%。据国会预算办公室估算,仅2023年,联邦医疗保险补贴约 1.8万亿美元,占GDP约7%。2033年预计达到3.3万亿美元,约GDP的8.3%。虽然美国医疗保障对人口的覆盖不如德国那么完整,但这里要澄清一个可能相当普遍的误解:美国医疗的钱全被富人花了。事实上,部分因为人口结构的关系,美国低收入群体的医疗支出反而略高于高收入群体。由于他们是政府补贴的重点对象,他们获得的医疗补贴自然远高于高收入群体。