为了穿透技术喧嚣、捕捉中国实体经济最真实的呼吸与温度,长江商学院产业政策研究部在2026年上半年,持续对全国2000余家规模以上工业企业,开展AI应用与出海专项调研。站在2026年9月,第三季度调研数据尚未落地,前两季度的微观调查已经留下了一组可以推演的坐标。本文不再重复此前已经呈现的大量调查数字,而是把这些微观选择与笔者及合作者在公司金融等领域的学术研究进行结合,在变化中寻找一些方向与可能。
系统越深,撤回越难:投资不可逆性下的AI分化
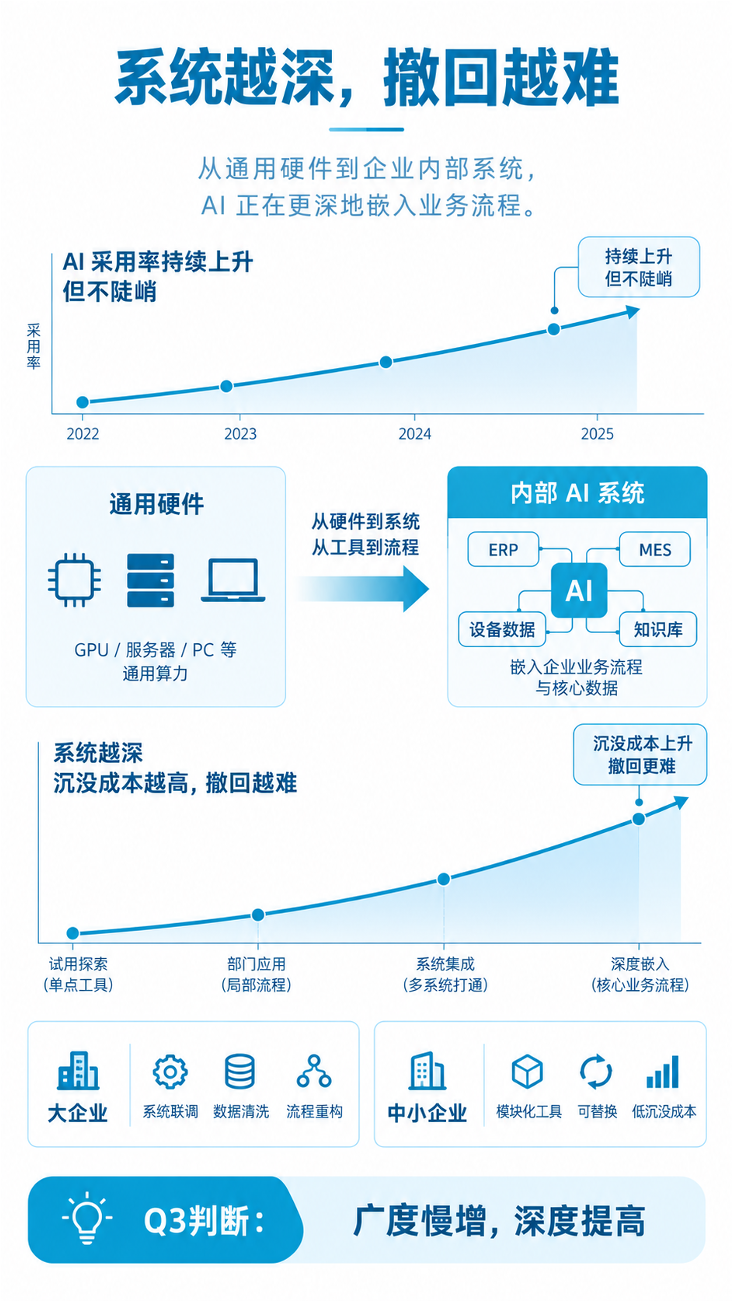
前两季度的AI调查留下了两个值得继续追踪的信号:AI似乎已经无所不在,但工业企业对AI的总体采用率仍然不高,而已经入场的企业,资金开始从通用硬件向开发、定制内部AI系统移动。到了这一阶段,AI已经不再只是买一套设备、开几个账号,而是要接入ERP、MES、设备数据、工艺流程和内部知识库,项目的金融属性随之发生变化。
笔者与合作者关于“企业级投资不可逆性”(Firm-level Irreversibility)的研究,为理解这种变化提供了一个直接的学术支点。通过重新估计企业真实毛投资流量,我们发现,微观企业实际出现负投资、即大规模向下处置资产和收回投资的比例仅为4.9%至6.2%,资本调整呈现出高度右偏和明显非对称的特征。企业可以比较容易地增加投资,却很难以同样的成本把已经形成的投资完整撤回,尤其当资产带有较强专用性时,退出价格会迅速恶化。
这一机制投射到工业AI上:标准服务器、摄像头、传感器等硬件即使项目调整,仍可能折旧转售;一套围绕企业自身设备、流程和数据开发的内部AI系统,几乎没有外部二手市场,一旦业务路径改变,其清算残值极低。内部AI系统占比上升,因此不能简单理解为“企业更愿意用软件”,它同时意味着一部分企业已经开始承担更高的沉没成本和更长的回收周期。
据此,我们对Q3的第一项预测是:工业企业AI采用率大概率仍将温和上行,很难出现陡峭跳升。未入场企业面对的核心问题,已经逐渐从“模型够不够聪明”转向“有没有足够明确的场景,能否与现有系统接起来,以及项目失败以后这笔钱还能不能收回来”。只要标准化、低沉没成本、可快速退出的行业方案尚未大面积成熟,大量中小工业企业仍会把财务审慎放在技术热情之前。
第二项预测是,大企业和中小企业的技术路径会继续分化。此前已经启动百万级系统项目的大企业,Q3更可能进入系统联调、数据清洗、流程重构和效果验证阶段,新增投入未必继续高速增长,但存量项目的“系统深度”会增加;中小企业则更可能把预算压缩在可替换、可拆卸、能快速看到结果的模块化工具上。由此,Q3真正值得观察的指标不只是“有多少企业开始用AI”,还包括试点企业有多少进入常态化应用、内部系统投入是否继续提高,以及大企业已经投入的项目能否在经营效果上逐步兑现。
值得特别强调的是,这种预测并不意味着AI投资会在三季度机械地放缓。工业投资具有明显的分布偏态,少数大型项目足以抬高全样本支出均值,而大量企业仍然保持不动。因此,Q3如果出现AI支出总量抬升,首先需要辨别是“更多企业开始采用”,还是“少数已经采用的企业把项目做大”。前者意味着技术扩散边界正在外移,后者则意味着系统集成正在向更深处推进。两种情形在宏观统计上可能表现得相似,对企业能力和产业结构的含义却完全不同。我们预计,第三季度更可能出现后一种情况:应用广度缓慢增加,系统深度继续提高,企业之间的差距被进一步拉开。
同样,投资不可逆性也意味着企业会越来越重视项目的阶段性验收。随着系统投入从几十万元进入百万元级,管理层对AI的评价会从“有没有效果”转向“效果能否稳定重复、能否覆盖维护成本、能否在更多工厂和部门复制”。因此,经营改善率未必随着投入增加同步上升,甚至可能出现投入继续增加、主观改善评价短期趋于平稳的组合。这并不必然意味着AI失效,更多反映大型系统进入了更长的调试与组织消化周期。Q3如果出现这一现象,也将是投资不可逆性和实施时滞在工业现场中的一次直接验证。
现金不是闲置资产:财务灵活性下的出海路径
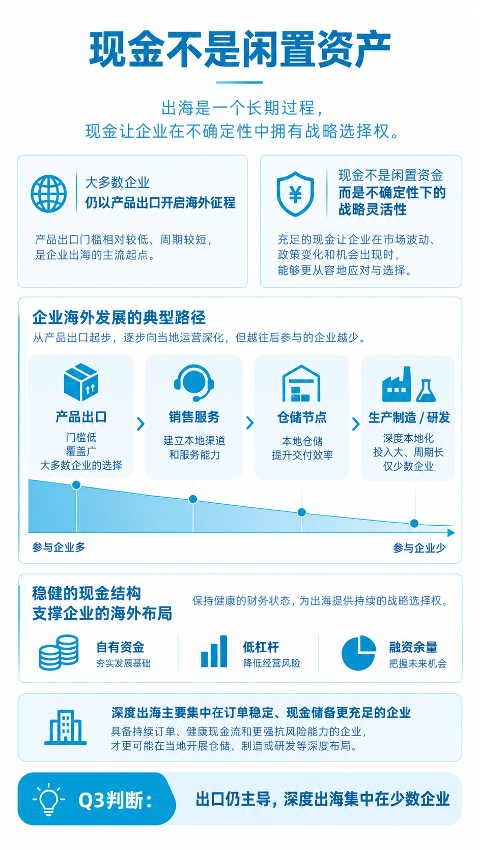
工业企业出海的前两季度数据同样留下了一个鲜明结构:企业对海外市场兴趣很高,但真正跨过产品出口、进入海外销售服务网络、生产制造和研发体系的比例仍然很低。大量企业选择先卖货、后落地,这种路径并不只是经营经验上的保守,它与企业在高不确定性环境中主动保留财务灵活性的行为高度一致。
笔者与合作者关于现金边际价值(Marginal Value of Cash, MVC)的研究表明,在包含融资摩擦与代理成本的动态公司金融框架中,一美元现金对企业的价值并不恒等于一美元。极简化的来说,企业账上多一美元现金,平均相当于增加约1.02美元的企业价值;如果企业正在对外融资,这一元现金还能帮助企业少借钱、少付融资成本,价值接近1.03元。同时考虑到部分现金可能被低效使用,最终留给股东的价值约为1.01美元。总而言之,对缺钱的企业,一元现金往往比一元钱更值钱。因此,企业账上的现金不仅承担支付功能,还保留了未来行动的选择权。
财务灵活性(Financial Flexibility)的研究进一步说明,企业能够在不利冲击中继续投资,很大程度上取决于此前是否保留了足够的现金、较低的杠杆和融资余量。对于海外建厂、并购、仓储网络和本地团队这些前期投入较大、回收周期较长的项目,这一点尤其重要。前期调研中,深度出海企业仍主要依靠自有资金推进,也说明工业企业正在用自身资产负债表承担全球化的不确定性。
据此,我们对Q3出海行为的预测不会落在“企业会不会继续出海”这样过于宽泛的问题上,而会落在出海结构是否开始变化。
第一,产品出口仍将维持绝对主导,企业在地缘政治、法律合规、汇率和海外经营不确定性没有明显下降之前,不会集体转向重资产本地化;
第二,已经拥有稳定海外订单、客户牵引和较强现金储备的企业,会继续向销售服务、仓储和局部生产节点推进,但这种推进将集中在少数财务条件较好的企业中;
第三,自有资金仍会是深度出海的重要资金来源,企业会努力避免在海外项目尚未证明自身现金流之前过早拉高杠杆。
这里还存在另一层实物期权的权衡。保持现金可以保留未来选择,但等待本身也有成本。如果竞争对手率先完成海外渠道、本地认证和客户绑定,后来者可能面对更高的进入成本,甚至永久丢失一部分市场。因此,Q3更可能出现的状态,是企业继续守住资产负债表,同时对已经验证过的区域和客户进行有限加码,而不是全面收缩或全面重仓。真正值得追踪的,是“仅出口”的企业中有多少开始建立海外运营节点,以及这些节点能否带来收入占比和经营结果的变化。
出海部分也需要避免把“模式轻”简单理解为能力不足。对于一家仍以国内生产为主、海外订单尚在验证的工业企业,先通过出口获取客户和价格信息,本身就是一种低成本的实物期权安排:企业以较小的不可逆投入换取更多关于市场需求、渠道效率和政策风险的信息,等不确定性下降以后,再决定是否追加销售网络、仓储、生产和研发节点。这个顺序与财务灵活性的理论并不矛盾,反而说明企业正在把全球化拆成一系列可以分阶段行权的投资决策。Q3如果看到出口企业增加、但海外建厂比例仍然缓慢变化,不应直接解释为全球化“没有做深”;更重要的是观察已有出口企业中,有多少开始形成稳定海外收入、建立本地运营节点,以及未来两三年的重资产计划是否发生变化。
从物理网络到知识网络:全球化溢价的另一条路径
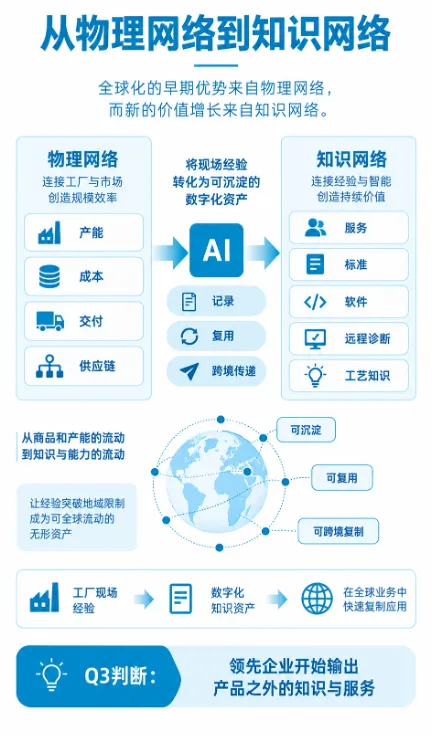
如果把AI和出海放在一起看,还能看到另一条更深的变化。中国工业企业过去的全球化优势,主要依赖产能、成本、交付和供应链效率,这些优势首先存在于物理网络之中;随着AI系统开始吸收工艺知识、客户响应规则、质量判断和生产经验,企业正在获得把一部分现场能力转化为无形资产的可能。
笔者与合作者进行的《Knowledge Network and Asset Pricing》(知识网络与资产定价)的学术研究表明:在今天的经济体里,知识已经和设备、原材料一样,是一种进入生产函数的投入——只是过去这张“投入产出表”只画了物理的,看不见的知识产权那一半被漏掉了。沿用论文里的一组公开数据:知识资本在企业市值中的占比,已从1970年代的24.9%上升到2010年代的44.8%,同一时期物理资本的占比则从30.9%下滑到20.7%;USPTO测算的美国2019年知识产权密集型产业占GDP41%、占就业33%。换句话说,“知识至少和原材料一样重要”这件事,在数字上其实已经发生了。
把这个判断延伸到出海和AI,至少有两层含义。第一,知识的可携带性远高于物理材料:它可以随着工程师、专利、代码和模型走,不依赖港口、不依赖航线、不依赖稀土配额,这天然就适合全球化的布局。第二,AI在这条曲线里扮演了双重角色——它本身是知识生产最典型的代表(研究团队把算法封装进可用的产品或服务),也是让过去依附在老师傅、工艺手册、生产线上的隐性知识,第一次有可能被系统记录、规模化复用、跨境传递的工具。
讲未来产业、讲中国企业走出去,不能只算硬件基础设施、产能和原材料;同样要算——你手里到底有多少“可以被复制、可以带着走、可以被AI放大”的知识。”这项研究对中国工业企业Q3的启发,在于全球化的下一步未必只表现为把更多厂房和设备搬到海外。一些已经形成内部AI系统、工艺数据库和标准化服务流程的领先企业,可能开始尝试把技术服务、质量标准、远程诊断、软件能力和工艺知识随着产品一起输出。
这与我们接触的校友企业的行动计划是完全一致的,国内AI大脑向海外工厂“下单”,即使在美国建厂,成本也可控,大件商品的运输、贸易关税等问题都有解法,同时获得高价值市场的显著利润。可见,与直接海外建厂相比,这类无形资产输出的固定资本占用更低,却可能提高客户黏性和价值获取能力。
因此,我们的第三组预测是:Q3仍然只有少数企业能够真正跨越“卖产品”这一层,但领先企业会更明显地尝试把服务、标准、技术和数字系统叠加在产品出口之上;东南亚、拉美等已有制造配套和市场增量、但规则结构尚未完全固化的区域,可能成为这种轻量知识输出更容易发生的地方。同时,这条路径也会遇到知识产权、数据跨境、技术标准和合规审查等新的风险,企业输出的资产越无形、越专业,越需要重新计算其地缘政治意义上的不可逆性。
知识网络的预测同样需要接受更严格的微观检验。真正的知识输出并不会因为企业拥有AI系统就自动发生,它需要企业首先把分散在设备工程师、销售人员、质量主管和供应链经理手里的经验,变成可以编码、传递和重复调用的组织知识。Q3以后,如果企业AI应用阶段不断从“部门试点”向“核心流程”移动,同时销售服务、研发标准和产品智能化在海外布局中的占比开始提高,这两组原本独立的数据就可能出现交叉印证:工业AI不再只是内部降本工具,而开始成为企业全球化能力的一部分。这个交叉关系,可能是未来几个季度最值得持续追踪的新变量。
岗位不会简单消失,任务边界会继续移动
知识网络的形成最终要回到企业内部。前两季度调查显示,AI对岗位的增强作用仍高于直接替代,已经说明工业企业当前面对的主要变化是任务重组。
标准化、可编码的信息处理最容易被模型吸收;现场异常、复杂客户关系、跨部门协调和不完整信息下的判断,则更多依赖隐性知识。如果企业只是采购通用模型,这些能力仍然散落在员工个人经验里;当企业开始把人类对AI输出的修改、校准和异常处理持续沉淀进内部系统,个人经验才可能逐渐转化为企业能够复制和积累的知识资产。
据此,Q3在用工端更可能出现的是细颗粒度的岗位调整:部分标准任务被AI接管,招聘结构发生变化,少数重复性岗位的新增需求减少,同时AI系统运营、数据治理、业务专家与模型协同等新任务增加。大面积裁员并非我们基于现有微观数据和学术机制得到的主预测。更值得观察的是,企业是否开始从“员工个人使用工具”走向“企业把人的修改痕迹和现场经验留下来”,这将决定AI最终只是一个通用效率工具,还是能够形成企业自己的知识资产。

Q3需要验证的五个预测和两个建议路径
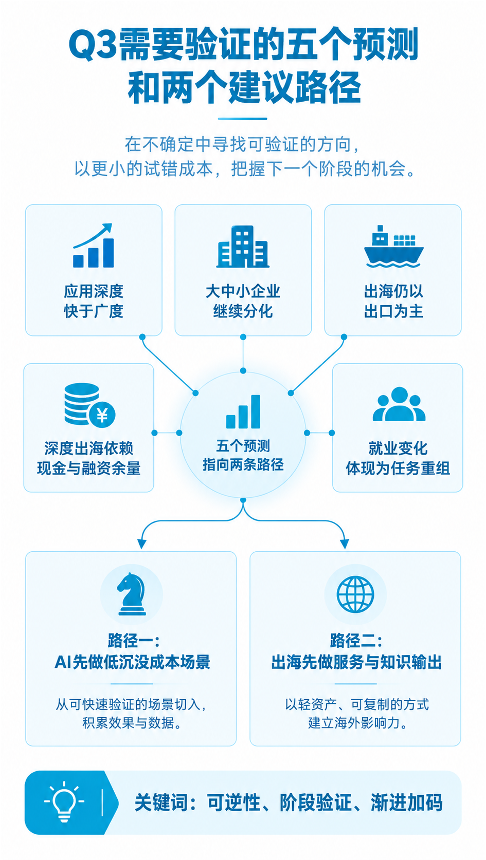
将投资不可逆性、现金边际价值、财务灵活性和知识网络研究放在一起,Q3工业企业几条能够彼此印证的微观路径开始浮现。
第一,AI总体采用率继续温和变化,但应用深度提升快于采用广度,更多已经入场的企业从试点转向常态化应用和核心流程;
第二,大企业继续消化此前较重的系统投资,中小企业更偏好可替换、低沉没成本的轻量化工具,规模分化不会很快收敛;
第三,企业出海仍然以产品出口为主,海外运营节点和生产制造的增长集中在现金状况较好、客户需求已经验证的企业;
第四,出海企业仍会高度珍视自有现金和融资余量,在不确定性较高的地区保持较低的重资产暴露;
第五,AI对就业的影响继续体现为任务调整和招聘结构变化,而企业能否把人机协同过程沉淀为内部知识,将逐渐成为区分应用深浅的新指标。
基于前面的调研观察与学术推演,工业企业在后续AI与出海决策中,都可以把“可逆性”作为一个重要的配置原则:先用较小成本验证场景和需求,等信息更加充分、回报路径更加清晰之后,再逐步增加系统深度和资产投入。
第一条路径,是在AI应用上优先寻找低沉没成本、容易验证效果的切入口。
对于大量尚未形成稳定AI应用的工业企业而言,直接改造核心生产系统往往意味着较高的定制成本、较长的实施周期,以及项目失败后难以回收的投入。更稳妥的做法,是先从边界清楚、效果容易衡量的单点场景入手,例如质检、异常识别、设备维护、文档与知识管理等,在不大幅改变原有设备和核心流程的情况下完成第一轮验证。这样既能保留企业的财务灵活性,也能通过真实使用积累数据、人员经验和系统接口能力。等这些小规模项目能够稳定产生效率改善,再逐步向部门级应用、跨系统连接和核心流程延伸,企业承担的不可逆投入也会更有依据。
第二条路径,是在出海上先提高产品之外的服务和知识输出能力,再决定重资产本地化的深度。
前期调研显示,大量工业企业的海外业务仍然以产品出口为主,这种模式虽然轻,但也意味着企业在海外市场获取的价值主要集中在产品本身。对于已经拥有稳定海外客户的企业,可以在继续出口的同时,逐步增加售后服务、远程诊断、工艺支持、质量标准、软件系统和技术服务等内容,把国内已经形成的生产经验、服务流程和数字化能力随产品一起输出。
这样做对固定资本和海外组织体系的要求相对较低,却能够帮助企业更早了解当地客户、法规和运营环境,也为后续建设销售网络、仓储节点甚至生产基地积累信息。等市场需求、客户关系和现金流更加稳定之后,再决定是否扩大海外重资产投入,企业对风险和回报的判断会更有把握。
所谓浪成于微澜之间,企业家敏锐的直觉和身处市场一线形成的判断,将与研究结论与预判形成合力,推动中国实体产业不断向前。共识会成为下一步的现实,数据中的细小变化与经营现场的真实风向彼此印证,相信会为下一步决策多一份依据。
(作者介绍:李学楠系长江商学院金融学教授、产业政策研究部主任;王小龙系长江商学院高级研究员。本文仅代表作者观点。责任编辑邮箱:tao.feng@ftchinese.com)