美国资本市场正在对一家老牌科技股形成公开的严重估值分歧,这件事本身就很奇怪。
4位顶级投资者,4种不同行动,而且同时出现,只能说明一个问题:谷歌的估值框架正在失效。
谷歌不是一家小公司,也不是一个信息不透明的新兴概念股,它是互联网时代最成熟、最赚钱、最被研究的公司之一。但到了 AI 基础设施开支周期里,市场先生突然不知道该怎么给它定价了。
作为谢幕前最后一次大手笔投资,巴菲特和阿贝尔代表的伯克希尔重仓买入谷歌,买成第三大重仓股,二季度增持,但是市场跌破了巴菲特买入价,说明市场情绪并不因为巴菲特买入而跟进;段永平把它放入长期观察池,调整头寸但依然持有;Stanley Druckenmiller 先买入后清仓,转向 AI 硬件和存储链条后二季度重新买回谷歌;Christopher Hohn 的 TCI 则新建/增持 Alphabet,同时大幅削减 Microsoft。
这不是普通分歧,而是四套资本市场语言在同一家公司身上打架:伯克希尔讲长期现金流,段永平讲好生意与便宜价格,Druckenmiller 讲宏观轮动和仓位弹性,TCI 讲集中持仓和平台重估。谷歌恰好站在四种语言的交叉点上。
它太大,太熟悉,也太复杂。
承认谷歌的复杂度是第一步。“谷歌太复杂了,我们不看。”一位专长做资本市场金融数据十年的企业创始人对笔者表示。
这句话看似轻描淡写,却是理解 Alphabet 估值分歧的第一步。真正难的不是找到一个没人研究的公司,而是在一个全世界都看得见的公司里,发现市场还没有统一解释框架的价值裂缝。有时,价值洼地不是埋在地下,而是公开躺在地上;只是因为太大、太亮、太复杂,许多人反而不愿意弯腰。
这就是本专栏投资方法论所寻求的,在市场尚未达成共识的价值洼地去发掘价值,即使这块价值洼地是公开,正所谓广场上躺着黄金。
谷歌可谓是互联网公司中的皇冠明珠,市场质疑延长折旧期存在调整利润之嫌,但是如果其多年建设的生态系统发力,如果学习曲线、利用率曲线和分发转化曲线同时成立,那么谷歌就不是一只 AI 烧钱泡沫股票,它有可能成为一条正在铺设的 AI 的基础设施高速公路。
本专栏上篇文章写到,谷歌持有 Anthropic 的股权为纸面收益,因此需要减去未兑现的股权资产后计算EPS。这是美国 GAAP 会计法则和中国会计法则在计算非损益资产的不同。
不过,本月Anthropic 宣布或将在年底迎来史上最大 IPO,这笔股权收益将会成为上市可计量的证券资产,这将迎来变化,但这不是最根本的变化。
同时,谷歌押注 AI 基础设施,不惜股权增资和银行借贷以及私募债券的方式投入,这代表它将不是以前的老搜索,而将是 AI 时代的分发平台,另外,巴菲特旗下伯克希尔哈撒韦的接班人阿贝尔提到,他们买入谷歌,虽然不会透露买入逻辑,但的确是因为从旗下公司的真实使用中看到了谷歌将成为 AI 时代的重要参与者。
本专栏也是从 AI 创业者社群在美国的创业活动,看到了谷歌在创业活动中正在形成 AI 分发的收费闭环。
从搜索分发到行动分发
过去二十年,Google 卖的是“被点击的意图”。用户输入关键词,广告系统把意图分发给商家。AI 之后,这个逻辑正在发生变化。用户不再只是搜索一个关键词,而是交出一个任务。
在硅谷和洛杉矶当地使用 Gemini 与 Google 体系时,笔者看到一个变化:AI 不再只是回答问题,而是在把问题拆成任务,把任务推向地图、服务商和支付入口,最后变成真实世界里的付费行动。这种感受,和在北京隔着搜索缺口想象 Google 完全不同。后者容易只看见一个曾经强大的搜索引擎,前者却能看见一个正在闭合的 AI 商业系统。
一位硅谷创业者Sapphire在美国注册公司时,经历了一个微观但有代表性的过程。
作为创业者,要解决的问题非常具体:公司怎么注册,商标怎么申请,银行账户怎么开,用什么电话卡,买什么手机,跨国旅行如何保持美国号码可用,怎样开通 eSIM 和 Wi-Fi Calling。
综合比较三家美国主流AI模型,她问过 ChatGPT,也问过 Claude,但在很多执行层面,Gemini 和 Google 给出的方案最接地气。它不只是回答“美国创业需要什么”,而是继续往下走:比较不同服务商,给出地图,推荐购买路径,告诉她到哪家银行、怎么说、怎样避免高额月费,如何组合实体 SIM、eSIM 和二手手机以高性价比创业。
谷歌体系分发的结果是,公司域名和初始服务落到 Namecheap;公司支付和收款路径落到 Stripe;商标服务延伸到 Trademarkia 和 USPTO;银行问题落到 Chase;美国手机卡推荐到 Tello;设备购买路径落到 Best Buy 的无锁手机;跨国通信则落到 eSIM、实体 SIM 和 Wi-Fi Calling 的组合。
最后,Sapphire遴选后执行,完成了注册、开户、存款、买卡、买手机、商标服务等一系列动作,在谷歌分发体系内形成了约 1 万美元的实际交易,并开始后续公司运营。
这不是大样本,也不能证明 Gemini 一定优于所有竞争对手。但它揭示了一个被低估的变化:AI 不再只是信息入口,而开始成为行动入口。
搜索时代,Google 卖的是被点击的意图。AI 时代,Google 可能卖的是被执行的意图。
这就是分发转化曲线。如果这条线成立,Alphabet 的估值就不能只按搜索广告公司来算。因为它不只是把广告推给用户,而是把任务分发给现实世界的商家、银行、设备商、通信商、律师服务和云服务。
四类投资人为什么在同一只股票上分裂?
伯克希尔的动作最有信号意义。
谷歌今年 6 月宣布 800 亿美元融资,用于扩张 AI 基础设施和全球算力,其中包括向伯克希尔私募出售 100 亿美元股票:50 亿美元 Class A普通股,价格为每股 351.81 美元;50 亿美元 Class C股票,价格为每股 348.20 美元。Alphabet 在 SEC 文件中明确称,这笔资金将用于扩张 AI infrastructure 和 global compute,以满足企业和消费者端超过供给的需求。
这不是孤立买入。巴菲特在退休前做出的最后一笔重大投资就是2025年下半年启动投资谷歌,截至 6 月底,伯克希尔持有接近 1.06 亿股 Alphabet,价值约 378 亿美元,较一季度末提高 83%,使 Alphabet 成为伯克希尔第三大公开股票投资,仅次于 Apple 和 American Express。
段永平相关的 H&H International Investment 则提供了另一种价值投资旁证,他调整减持了近半数的谷歌股票。
Druckenmiller 的行为更像一条脉冲。据报道数据显示,Duquesne Family Office 在 2026 年一季度清仓前一季度增持谷歌到 38.5 万股;但到了二季度,又扩大谷歌仓位,使其达到组合约 2.3%。这说明宏观型资金不是简单看空谷歌,而是在 AI 平台、半导体、存储和云基础设施之间快速轮动。
TCI 则走了另一条路。Christopher Hohn 的 TCI 在 2026 年一季度新建 246 万股谷歌A类股票,并将谷歌C类股票持仓增至 885 万股,同时把 Microsoft 持仓从 1678 万股大幅削减至 273 万股。
这四种动作合在一起,说明市场不是在争论一个季度的 EPS,而是在争论 谷歌到底是什么:它是一个被 AI 逼入重资产周期的老牌互联网公司,还是正在铺设一条 AI 基础设施高速公路?
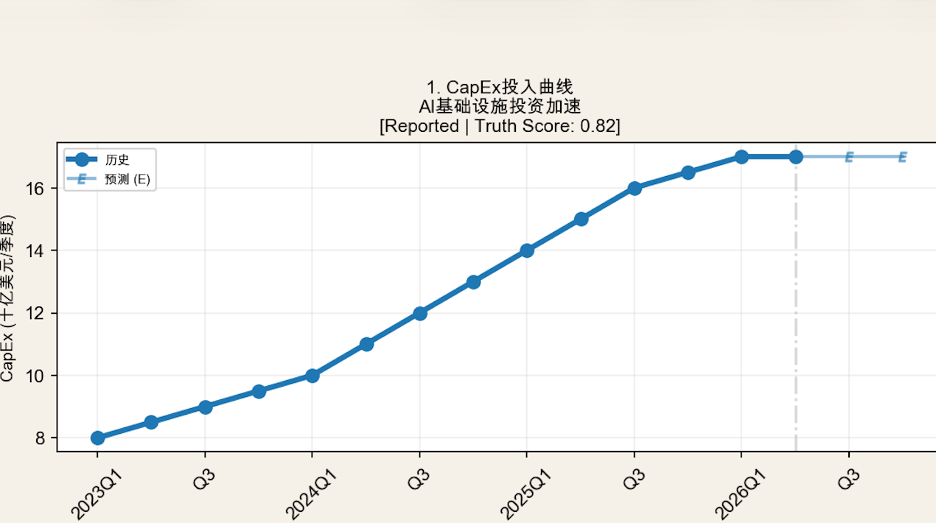
市场盯着折旧
空头的担心并非没有逻辑。
谷歌原本是最典型的轻资产互联网现金机器:搜索广告利润率高,自由现金流强,资本开支可控。但 AI 改变了这家公司。数据中心、TPU、服务器、网络设备、电力合同和全球算力调度,正在把谷歌推向重资产基础设施公司的形态。
本专栏之前文章写过自主建设数据中心和增大资本开支是四巨头微软、谷歌、Meta和亚马逊的共同表现。目前这四家的资本开支加总已经超过了四万亿人民币,相当于科技巨头进行公共基础设施建设。
公司二季度将 2026 年资本开支指引上调至 1950 亿至 2050亿美元;其二季度资本开支约 449亿美元,自由现金流转为负值,市场担心 AI 投资正在压迫大型科技公司的现金流。
更敏感的是折旧。AI 芯片迭代快,服务器更新快,训练与推理架构也在快速变化。当一家公司把巨额硬件投入资本化,再按多年摊销进入利润表,有一个问题是很明显的:这些资产的会计寿命是否高估了它们的真实经济寿命?
如果一台 AI 服务器在会计上还能用六年,但三年后已经被新一代芯片和模型架构挤出效率前沿,那么利润表看到的折旧,可能低于经济现实中的消耗。
这就是市场最容易担忧的第一条线:会计折旧曲线。
从CFA的角度,它的逻辑简单而有杀伤力:capex 暴涨,折旧上升,自由现金流转负,估值应该下修。
如果只看这条线,谷歌确实像一只互联网“老登股”:它有老业务的利润,也有新时代的资本开支焦虑。更麻烦的是,它的利润表看起来依然强大,但资产负债表和现金流量表开始变重。
一位主营算力负载的人士上周对笔者表示:“由于需求大,我们要适配服务器,所以我们的折旧是一两年。”他们已经出口美国、欧洲多地,今年营业额预计超过4亿元。
如果伯克希尔盯着学习曲线
但只看折旧,市场线上可能会错过另一条线:学习曲线。
AI 基础设施不是普通厂房。普通厂房建成后,单位产能改善有限;AI 基础设施不同,它会随着模型优化、编译器改进、TPU 迭代、batching、缓存、路由和数据中心调度改善,不断降低单位推理成本。
Wright 定律讲的是,累计产量越高,单位成本越低。放在 Google 身上,就是 TPU 用得越多,Gemini 调用越多,Google Cloud 的 AI 工作负载越多,单位 token 成本就可能越低。